
حيث سيساعدك محامي في البحرين على فهم موقفك القانوني إذا تلقيت مطالبة من البنك أو تعثرت في السداد، فهناك دوماً حلول قانونية.
هل تأخرت في سداد قرضك وتخشى اتخاذ البنك إجراءات قانونية ضدك؟ يمكنك معرفة موقفك قبل اتخاذ أي قرار. تواصل مع محامٍ لمراجعة التزاماتك وتحديد خيارات التسوية أو التعامل مع المطالبة.
تفضل معرفة التفاصيل أولًا؟ تابع القراءة بهدوء.
جدول المحتويات
ما عقوبة عدم سداد القرض في البحرين وفق القانون؟
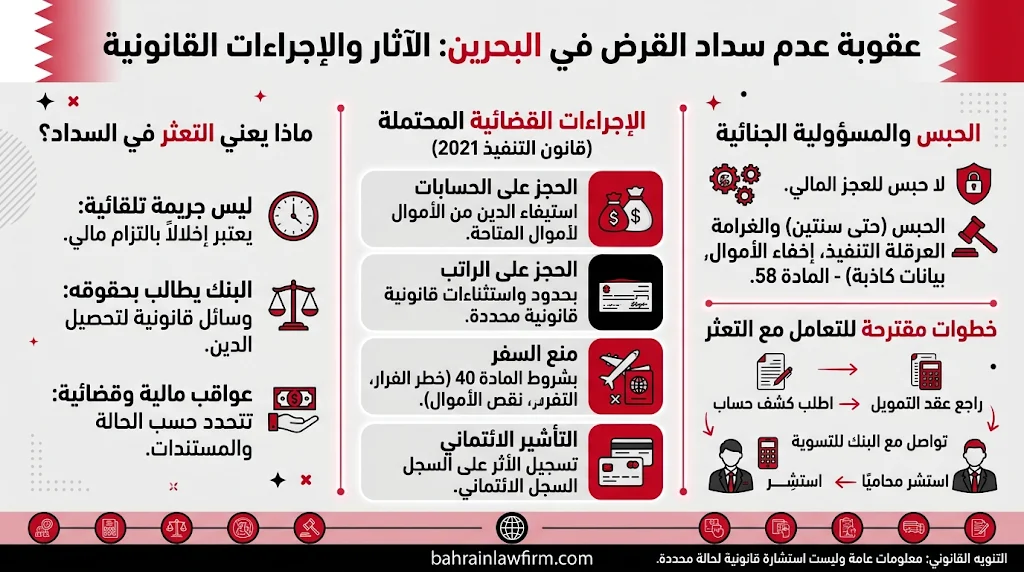
يُعامل عدم الوفاء بالقرض البنكي أو عقوبة عدم سداد القرض في الأصل باعتباره إخلالًا بالتزام مالي، وليس جريمة مستقلة لمجرد التأخر في السداد. ويمنح القانون البنك وسائل للمطالبة بدينه، بينما يضع ضوابط للإجراءات التي يمكن اتخاذها ضد المقترض.
وينظم قانون التنفيذ في المواد المدنية والتجارية الصادر بالمرسوم بقانون رقم 22 لسنة 2021 الإجراءات التي قد تُتخذ عند وجود سند تنفيذي مستوفٍ للشروط.
وتختلف النتائج بحسب حالة القرض والمستندات والإجراءات القائمة، ومن أبرزها:
- المطالبة بالأقساط المتأخرة أو بالمبالغ المستحقة وفق عقد التمويل.
- اتخاذ إجراءات التنفيذ على الأموال التي يجيز القانون الحجز عليها.
- طلب منع السفر إذا توافرت شروطه القانونية.
- التأثير في السجل الائتماني وفق القواعد المطبقة.
لا يؤدي التأخر في سداد القرض وحده إلى توقيع عقوبة جنائية؛ إذ تتطلب المسؤولية الجنائية وجود فعل يجرمه القانون وتوافر شروطه.
هل يؤدي عدم سداد قرض البنك إلى الحبس في البحرين؟
لا يقرر قانون التنفيذ البحريني الحبس لمجرد عجز المقترض عن الوفاء بدينه. لكنه يجرم بعض الأفعال العمدية المرتبطة بعرقلة التنفيذ، مثل إخفاء الأموال بقصد منع التنفيذ أو تقديم بيانات كاذبة للمحكمة.
وتنص المادة 58 من قانون التنفيذ على عقوبة عدم سداد القرض قد تصل إلى الحبس سنتين، وغرامة تتراوح بين 500 و100,000 دينار بحريني، أو إحدى العقوبتين، عند ثبوت إحدى الجرائم المحددة فيها. ولا تنطبق هذه العقوبة على مجرد فقدان الوظيفة أو عدم القدرة المالية على دفع الأقساط.
وبالتالي، يجب التمييز بين المقترض الذي يواجه صعوبة مالية حقيقية، والشخص الذي يرتكب فعلًا عمديًا محظورًا أثناء إجراءات التنفيذ.
ماذا يفعل البنك عند توقف المقترض عن سداد الأقساط؟
يبدأ التعامل مع التعثر عادةً بمطالبة المقترض بالسداد ومراجعة وضع التمويل. وقد ينتقل البنك إلى إجراءات قانونية إذا استمر التأخير ولم يتوصل الطرفان إلى اتفاق.
ويختلف تسلسل الخطوات بحسب عقد القرض، والضمانات، ووجود سند تنفيذي من عدمه.
- المطالبة بالسداد: يتواصل البنك مع العميل بشأن المبالغ المتأخرة.
- مراجعة الالتزامات: يحدد البنك المستحقات والحقوق المترتبة على التأخير وفق العقد.
- بحث التسوية: قد يناقش الطرفان إعادة الجدولة أو اتفاقًا آخر للسداد.
- اتخاذ إجراء قانوني: قد يلجأ البنك إلى المطالبة القضائية أو التنفيذ إذا توافرت شروطه.
هل يستطيع البنك المطالبة بكامل مبلغ القرض؟
قد يسمح عقد التمويل بالمطالبة بالرصيد المتبقي إذا أخل المقترض بشروط معينة، ومنها التأخر في سداد الأقساط. لكن لا ينبغي افتراض استحقاق كامل المبلغ دون مراجعة بند التعجيل وشروط تطبيقه.
ويفيد فحص العقد وكشف الحساب في تحديد المديونية الصحيحة، خصوصًا عند وجود أقساط سُددت أو رسوم يعترض عليها العميل.
ما الإجراءات القضائية المحتملة بسبب القرض المتعثر؟
يحدد قانون التنفيذ البحريني الوسائل التي يمكن استخدامها لتحصيل الدين الثابت بسند تنفيذي. ولا تُطبق جميع الإجراءات على كل حالة، بل يتوقف الأمر على طبيعة الدين وأموال المدين والشروط القانونية.
| الإجراء | متى يُستخدم؟ | الأثر المحتمل |
|---|---|---|
| الحجز على الحسابات | عند توافر سند تنفيذي وشروط الحجز | استيفاء الدين من الأموال القابلة للحجز |
| الحجز على الراتب | وفق الحدود والاستثناءات القانونية | اقتطاع الجزء الذي يسمح القانون بحجزه |
| منع السفر | عند تحقق شروط المادة 40 | تقييد السفر بقرار قضائي |
| التأشير الائتماني | عند عدم كفاية الأموال وفق المادة 42 | تسجيل أثر على السجل الائتماني |
متى يصدر منع السفر بسبب القرض؟
تجيز المادة 40 من قانون التنفيذ لقاضي محكمة التنفيذ إصدار أمر بمنع السفر بناءً على طلب الدائن، إذا خُشي فرار المدين تهربًا من التنفيذ ولم تكن أمواله الظاهرة كافية لسداد ديونه.
ويجوز التظلم من الأمر خلال سبعة أيام من الإعلان أو العلم به، وفق أحكام المادة نفسها.
تنبيه تشريعي: صدر القانون رقم 31 لسنة 2026 لتعديل أحكام منع السفر وبعض أحكام المسؤولية الجنائية في التنفيذ. ونُشر في 18 يونيو 2026، على أن يبدأ العمل به بعد ستة أشهر من النشر. لذلك لا يُعامل تعديله باعتباره نافذًا بتاريخ 11 نوفمبر 2026.
هل يجوز الحجز على الراتب أو الممتلكات؟
يسمح قانون التنفيذ بالحجز على بعض الأموال والرواتب والعقارات، لكنه يستثني أموالًا ومبالغ معينة لحماية احتياجات المدين الأساسية.
وتنظم المادة 15 الأموال التي لا يجوز الحجز عليها وحدود الحجز على الأجر أو الراتب. ولا يعني وجود قرض متعثر أن البنك يستطيع الاستيلاء على كامل راتب المقترض أو جميع ممتلكاته.
هل تلقيت مطالبة قضائية أو تخشى الحجز على أموالك بسبب قرض متعثر؟ لا تتجاهل الإجراءات أو المواعيد القانونية. تواصل مع محامٍ لفحص المستندات ومعرفة ما إذا كان الاعتراض أو التفاوض على التسوية مناسبًا لحالتك.
ويمكنك متابعة الشرح للتعرف على حقوقك وخياراتك.
ما حقوق المقترض عند مطالبته بسداد قرض متعثر؟
يحق للمقترض مراجعة المبالغ المطلوبة والتحقق من أساسها التعاقدي. كما يستطيع استخدام وسائل الاعتراض والتظلم التي يقررها القانون إذا اتُّخذ إجراء غير صحيح ضده.
وتشمل الخطوات المهمة لحماية موقفه:
- طلب كشف يوضح أصل القرض والأقساط المدفوعة والمبالغ المتبقية.
- مراجعة الرسوم والفوائد وشروط التأخير الواردة في العقد.
- الاحتفاظ بإثباتات السداد والمراسلات مع البنك.
- مراجعة الإعلانات القضائية ومواعيد الاعتراض دون تأخير.
وتتيح المادة 37 من قانون التنفيذ التظلم من بعض إجراءات الحجز لأسباب محددة، ومنها وقوع الحجز على مال لا يخص المدين أو تجاوز الحدود القانونية للحجز. ويمكن متابعة إجراءات هذه المنازعات ضمن نطاق تنفيذ الأحكام في البحرين، مع مراعاة طبيعة كل ملف.
كيف تتعامل مع القرض المتعثر قبل وصوله إلى المحكمة؟
يساعد التواصل المبكر مع البنك على توضيح أسباب التعثر وبحث الحلول الممكنة. ولا يضمن طلب التسوية قبول البنك، لكنه يمنح الطرفين فرصة لمناقشة الالتزام قبل تصاعد النزاع.
- راجع عقد التمويل: تحقق من مواعيد الاستحقاق والضمانات وشروط التعثر.
- احسب المديونية: قارن كشف البنك بإيصالات السداد لديك.
- وضح ظروفك: قدم المستندات التي تثبت انخفاض الدخل أو فقدان العمل إذا كانت مرتبطة بطلبك.
- اطلب حلًا مكتوبًا: ناقش إعادة الجدولة أو التسوية وفق قدرتك المالية.
- وثق الاتفاق: احتفظ بنسخة واضحة تتضمن المبلغ ومواعيد السداد وأثر الاتفاق على المطالبات القائمة.
وإذا بدأت إجراءات التنفيذ بالفعل، فلا تفترض أن المفاوضات وحدها توقفها. إذ تنص المادة 26 من قانون التنفيذ على إنهاء الإجراءات بالتنفيذ الكامل للدين أو بتقديم اتفاق تسوية بين الطرفين.
متى تحتاج إلى محامٍ بسبب قرض بنكي في البحرين؟
تزداد أهمية الاستشارة القانونية عندما يتجاوز الأمر مطالبة مصرفية عادية، خصوصًا إذا كان هناك خلاف حول المديونية أو إجراء قضائي قائم.
ويساعد المحامي في مراجعة عقد التمويل والمستندات وتحديد الاعتراضات المتاحة ومواعيدها. وقد تشمل المراجعة أيضًا تقييم إمكانية التفاوض مع البنك بدلًا من استمرار النزاع.
وعندما تتعلق المشكلة بصحة المطالبة المالية أو إثبات المبلغ المستحق، تختلف المسائل المطروحة عن مرحلة التنفيذ، التي تبدأ بعد وجود السند التنفيذي المناسب. ولهذا يجب التمييز بين المطالبة المالية أمام القضاء البحريني والإجراءات اللاحقة لتحصيل الدين.
أسئلة شائعة حول عدم سداد القروض في البحرين
ماذا يحدث إذا تأخرت عن سداد قسط واحد؟
قد يتواصل البنك معك للمطالبة بالقسط المتأخر، وقد تترتب آثار تعاقدية وفق شروط التمويل. ولا يعني التأخر في قسط واحد صدور حكم قضائي أو منع سفر تلقائيًا. ويُنصح بمراجعة العقد والتواصل مع البنك لمعرفة المبلغ المطلوب وإمكانية معالجته.
هل يمكن منع المقترض المتعثر من السفر؟
نعم، يمكن إصدار أمر قضائي بمنع السفر عند توافر الشروط التي حددها قانون التنفيذ، ومنها خشية فرار المدين للتهرب من التنفيذ وعدم كفاية أمواله الظاهرة. ولا يصدر المنع لمجرد التأخر في قسط. وتوفر وزارة العدل خدمة إلكترونية للاستعلام عن أوامر منع السفر.
هل يؤثر عدم سداد القرض على السجل الائتماني؟
قد يؤثر التعثر في البيانات الائتمانية للمقترض وفق قواعد الإبلاغ المصرفي. كما تنص المادة 42 من قانون التنفيذ على التأشير في السجل الائتماني عند عدم كفاية أموال المدين لسداد الدين محل السند التنفيذي. ويختلف هذا الإجراء القضائي عن تسجيل التأخر في السداد لدى الجهات الائتمانية.
هل يمكن الاتفاق مع البنك على تقسيط المديونية المتأخرة؟
يمكن للمقترض طلب إعادة جدولة القرض أو الاتفاق على تسوية، لكن قبول الطلب يتوقف على موافقة البنك والشروط المطبقة. ويُفضل توثيق أي اتفاق جديد، مع تحديد الأقساط ومواعيدها، وبيان ما إذا كانت هناك إجراءات قضائية قائمة وكيف سيجري التعامل معها.
ماذا يحدث للقرض إذا فقد المقترض وظيفته؟
لا يؤدي فقدان الوظيفة إلى إلغاء القرض تلقائيًا، وتظل الالتزامات قائمة ما لم ينص العقد أو اتفاق لاحق على خلاف ذلك. ويمكن للمقترض تقديم ما يثبت تغير دخله وطلب إعادة ترتيب السداد. ويجب أيضًا مراجعة أي تغطية تأمينية مرتبطة بالقرض وشروط الاستفادة منها.
تتوقف عقوبة عدم سداد القرض في البحرين وآثاره القانونية على طبيعة التصرف والإجراءات المتخذة؛ فمجرد التعثر المالي يختلف عن الأفعال الجنائية المرتبطة بعرقلة التنفيذ.
لذلك يُفضل مراجعة عقد التمويل وكشف المديونية قبل اتخاذ أي خطوة، وطلب المشورة القانونية عند وصول مطالبة قضائية أو ظهور خلاف مع البنك.
المصادر القانونية الرسمية

محامي بحريني ومؤسّس مكتب استشارات قانونية منذ فبراير 2019. حاصل على الإجازة العالية في الشريعة والقانون من جامعة الأزهر الشريف. يمتلك خبرة طويلة في الترافع أمام المحاكم وتقديم الاستشارات في القضايا الجنائية، الشخصية، المدنية والتجارية. يُعرف بتقديم استشارات قانونية شفافة وفعالة لحماية حقوق عملائه، وقد حقق نتائج ملموسة في قضايا بارزة مثل قضايا الترافع التجاري والتوريث.
